Votre Révision coopérative
En plus de la conformité légale, la révision coopérative façon AKCELI, réviseur agréé permet d’identifier des opportunités d’amélioration et d’assurer une gestion transparente et efficace. Notre plus ? Assurément nos 7 ans de révision, avoir dirigé des coopératives et associations ayant une gouvernance coopérative.
Auto-diagnostic en ligne
Votre révision coopérative est-elle due cette année ?
Cinq questions, trois minutes : situez votre coopérative au regard de l'obligation quinquennale, des déclencheurs anticipés et des seuils 2026 issus du décret n° 2026-661. Vous recevez immédiatement l'avis d'AKCELI sur votre situation, ainsi que notre guide de préparation, remis gracieusement. Et si vous avez appliqué le guide — trame complétée, pièces rassemblées avant les entretiens —, une réduction de 10 % sur les honoraires de la révision est actée dans le devis.
Sans engagement : le recalcul de votre situation sur pièces vous est proposé sans frais, et la dispense, si elle est acquise, vous est dite et documentée.
Auto-diagnostic en ligne
Votre révision coopérative est-elle due cette année ?
Cinq questions, trois minutes : situez votre coopérative au regard de l'obligation quinquennale, des déclencheurs anticipés et des seuils 2026 issus du décret n° 2026-661. Vous recevez immédiatement l'avis d'AKCELI sur votre situation, ainsi que notre guide de préparation, remis gracieusement. Et si vous avez appliqué le guide — trame complétée, pièces rassemblées avant les entretiens —, une réduction de 10 % sur les honoraires de la révision est actée dans le devis.
Sans engagement : le recalcul de votre situation sur pièces vous est proposé sans frais, et la dispense, si elle est acquise, vous est dite et documentée.
Préambule
L’économie sociale et solidaire (ESS) réunit notamment des associations, des coopératives, des mutuelles et des fondations, ainsi que des sociétés commerciales répondant aux conditions légales d’appartenance à l’ESS.
La loi du 31 juillet 2014 a défini ce cadre et renforcé la révision coopérative. Deux dispositifs doivent être distingués :
- La révision coopérative, dont l’application dépend de la famille, des seuils et des situations prévus par les textes.
- Le guide d’amélioration continue des bonnes pratiques de l’ESS, associé à une présentation annuelle des pratiques en assemblée générale. Les coopératives qui satisfont à leurs obligations de révision bénéficient de la dispense légale correspondante.
Cette page présente les principaux repères pour préparer votre révision et comprendre son rôle dans la gouvernance de votre coopérative.
Les coopératives organisent une activité autour des besoins communs de leurs membres. Elles peuvent réunir des producteurs, des salariés, des consommateurs ou d’autres parties prenantes, selon leur forme.
Leur fonctionnement repose sur des règles de participation, de décision et d’affectation des excédents qui les distinguent d’autres modèles d’entreprise.
Le statut coopératif ne garantit pas, à lui seul, la qualité de toutes les pratiques. Les règles doivent se traduire dans le fonctionnement réel de l’organisation.
La révision coopérative examine cette cohérence : rôle des associés, exercice des mandats, information, décisions et respect des règles applicables.
Elle peut contribuer à clarifier la gouvernance et à identifier des améliorations, à partir de constats documentés.
Dans une économie sujette aux crises financières, à une pénurie des emplois, une hausse constante du chômage, dégradation des conditions de travail et de la qualité de vie – la coopérative peut apparaître comme une solution.
Au niveau mondial, les gouvernements (institutions) ont pris conscience des différentes problématiques environnementales, économiques, sociales c’est pourquoi plusieurs conférences, sommets sont organisés afin de promouvoir les bienfaits qui peuvent découler des coopératives.
Comme la RSE, l’ambition la plus vertueuse est non normative, elle prône de susciter l’engagement sur des valeurs et d’une manière volontaire.
La coopérative se présente comme une judicieuse alternative en combinant les aspects économiques, écologiques, sociaux. De plus, elle n’est pas antinomique avec un monde capitaliste, elle le bonifie tout en le ramenant fermement dans le droit chemin.
Elle permet à l’entreprise de s’engager sur la base du volontariat socialement et écologiquement en favorisant un cadre de travail et une qualité de vie plus appréciable.
Définition de la Coopérative
Une coopérative rassemble des personnes qui mettent en commun des moyens pour répondre à leurs besoins économiques ou sociaux. Sa gouvernance est démocratique : chaque associé coopérateur dispose en principe d’une voix, sous réserve des règles propres à certaines catégories. La double qualité désigne le lien entre la qualité d’associé et la participation à l’activité, par exemple comme salarié, producteur ou client.
La France est le deuxième pays au monde derrière la Nouvelle Zélande en matière de coopératives. L’ONU s’est basée sur trois ratios en comparaison avec la population totale du pays et le PIB :Aujourd'hui 73% des sièges sociaux des coopératives sont situés hors région parisienne.
- La pénétration des membres des coopératives
- L’emploi des coopératives
- Le chiffre d’affaires de toutes les coopératives d’un pays
Le statut légal des coopératives
La révision :
La révision coopérative est encadrée par la loi du 10 septembre 1947, les textes propres à chaque famille et les cahiers des charges applicables. Elle examine la conformité de l’organisation et du fonctionnement aux principes et règles coopératifs.
La révision coopérative est un audit externe de l'organisation et du fonctionnement des sociétés coopératives qui vise à s'assurer que la société contrôlée respecte les principes coopératifs. Elle permet d'éviter certaines dérives qui pourraient notamment découler d'un manque de transparence des organes de gouvernance ou d'une mauvaise compréhension des enjeux par les coopérateurs.
La révision coopérative est une part intégrante de l’économie sociale et solidaire elle est régie par les lois du 10 septembre 1947 et du 31 juillet 2014. Son objectif est de contrôler la conformité des principes qui ont été établis par les formes de coopératives.
On distingue 5 typologies de coopératives :
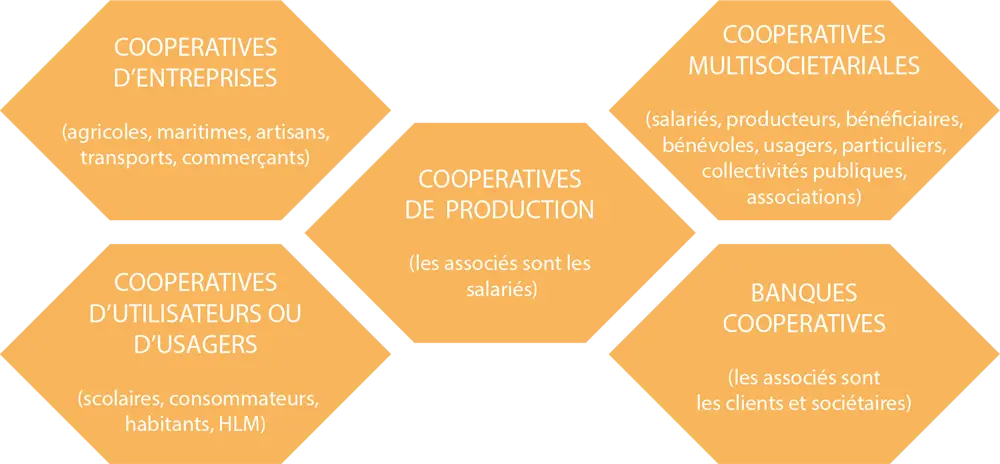
En revanche, depuis 2014, le législateur distingue 11 familles de coopératives :
- Les coopératives agricoles
- Les coopératives d’artisans
- Les coopératives de transport
- Les coopératives de commerçants détaillants
- Les coopératives maritimes
- Les coopératives de consommateurs
- Les coopératives HLM
- Les coopératives scolaires
- Les sociétés coopératives et participatives (SCOP)
- Les sociétés coopératives d’intérêt collectif (SCIC)
- Les banques coopératives
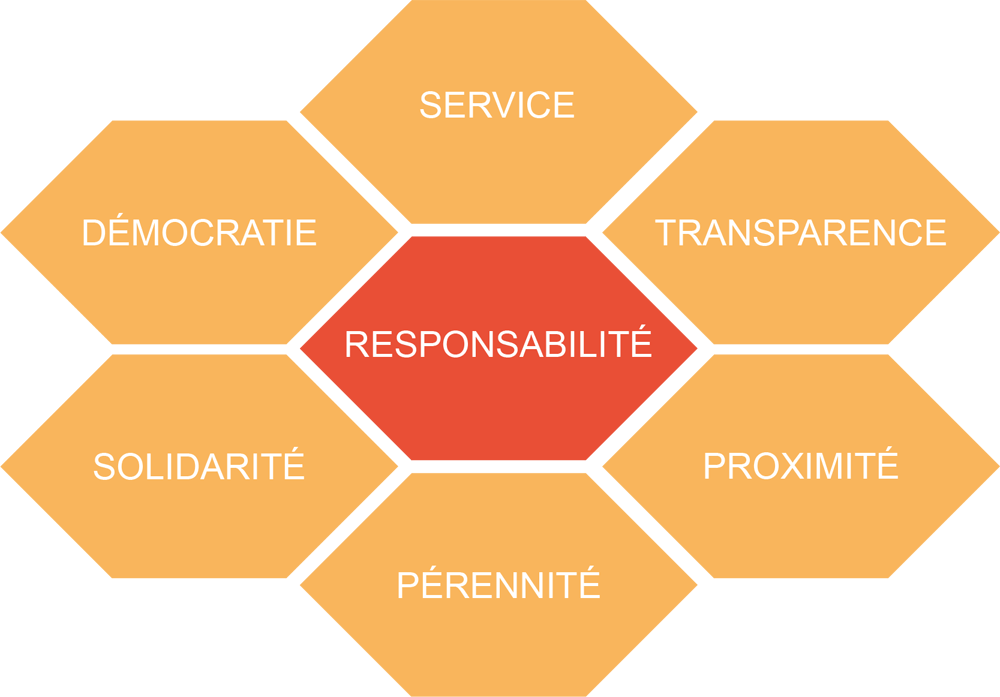
Il y a un certain nombre de principes fondamentaux à respecter afin d’être « reconnue » comme une coopérative.
Ils sont au nombre de 7 :
L’objectif primordial des coopératives est de permettre une mutualisation des coûts et des risques tout en ayant une stratégie partagée et compétitive, être innovant, pouvoir investir essentiellement localement et prendre en considération le développement durable.
Les coopératives doivent répondre à un besoin de la société en
respectant les principes phares de l’économie sociale et solidaire soit
en ayant une activité sociale soit en investissant dans des projets
sociaux, soit en développant l’économie locale, soit en respectant et en
innovant dans le développement durable.
L’objectif primordial des coopératives est de permettre une mutualisation des coûts et des risques tout en ayant une stratégie partagée et compétitive, être innovant, pouvoir investir essentiellement localement et prendre en considération le développement durable.
Les coopératives doivent répondre à un besoin de la société en respectant les principes phares de l’économie sociale et solidaire soit en ayant une activité sociale soit en investissant dans des projets sociaux, soit en développant l’économie locale, soit en respectant et en innovant dans le développement durable.
La révision coopérative examine l’organisation et le fonctionnement de la coopérative au regard des principes coopératifs, de l’intérêt des adhérents et des règles propres à sa famille. Elle intervient en principe tous les cinq ans ; les statuts peuvent prévoir une périodicité plus courte et certaines situations imposent une révision anticipée ou annuelle.
Dans le régime général, elle concerne les coopératives réunissant au moins deux associés coopérateurs et dont le chiffre d’affaires hors taxes dépasse 35 000 € à la clôture de chacun de deux exercices consécutifs. Des règles spécifiques s’appliquent aux familles présentées ci-dessous.
Seuils actualisés au 8 octobre 2026 : les montants ci-dessous intègrent le décret du 23 juillet 2026, entré en vigueur le 1er septembre 2026. Ces nouveaux seuils ne s’appliquent pas aux révisions déjà en cours ou qui auraient dû être engagées à cette date.
La révision doit également être engagée dans les situations prévues par l’article 25-1 de la loi du 10 septembre 1947 :
- Au terme de trois exercices déficitaires.
- Lorsque les pertes d’un exercice atteignent au moins la moitié du montant le plus élevé du capital social de la coopérative.
- À la demande d’au moins un dixième des associés ou d’un tiers des administrateurs ou des membres du conseil de surveillance.
- À la demande de l’autorité habilitée à délivrer l’agrément, du ministre chargé de l’économie sociale et solidaire ou d’un ministre compétent à l’égard de la coopérative.
Pour les coopératives agricoles, leurs unions et les sociétés d’intérêt collectif agricole, la révision périodique liée à la taille s’applique lorsque deux des trois seuils suivants sont dépassés à la clôture de chacun de deux exercices consécutifs :
- 50 associés en moyenne.
- 2 350 000 € de chiffre d’affaires hors taxes.
- 1 500 000 € de total du bilan.
Les modalités de calcul et les autres obligations propres au secteur agricole doivent également être examinées au regard du Code rural et de la pêche maritime.
Pour les coopératives maritimes et leurs unions, deux des trois seuils suivants doivent être dépassés à la clôture de chacun de deux exercices consécutifs :
- 3 salariés en moyenne.
- 88 000 € de chiffre d’affaires hors taxes.
- 150 000 € de total du bilan.
Pour les coopératives de commerçants détaillants, l’un des deux seuils suivants doit être dépassé à la clôture de chacun de deux exercices consécutifs :
- 100 associés en moyenne, selon le décompte réglementaire effectué à la date de convocation de l’assemblée générale ordinaire.
- 3 500 000 € de chiffre d’affaires hors taxes.
Pour les sociétés coopératives de consommation :
- L’effectif moyen doit dépasser 50 salariés à la clôture de chacun de deux exercices consécutifs. Il est calculé à partir des effectifs salariés à la fin de chaque trimestre de l’exercice.
Pour les banques mutualistes et coopératives :
- Le seuil est également fixé à plus de 50 salariés en moyenne sur chacun de deux exercices consécutifs, selon le périmètre réglementaire applicable. Pour certaines structures affiliées, l’appréciation et la révision s’organisent à l’échelle régionale consolidée ; la situation d’une caisse locale ne s’apprécie donc pas nécessairement isolément.
Pour les sociétés coopératives de production (SCOP) :
- La révision est obligatoire dès deux associés coopérateurs, sans seuil de chiffre d’affaires.
- Elle est en principe quinquennale. Elle est annuelle pour les SCOP constituées sous forme de SARL ou de SAS qui restent sous les seuils légaux de désignation d’un commissaire aux comptes et n’en désignent pas, conformément à l’article 19 de la loi du 19 juillet 1978.
- Les statuts peuvent étendre la mission à l’examen analytique de la situation financière, de la gestion et des compétences collectives. Le rapport comporte alors les avis motivés prévus pour ce périmètre élargi : conformité des statuts, respect des dispositions financières applicables, gouvernance, gestion et perspectives économiques et financières.
Pour les sociétés coopératives d’intérêt collectif (SCIC) :
- La révision est obligatoire tous les cinq ans, quelle que soit la taille de l’activité, sous réserve des autres cas de déclenchement prévus par la loi.
Pour les autres familles, les textes particuliers et le cahier des charges correspondant précisent le champ de la mission. L’échéance de 2018 concernait la mise en place initiale du dispositif : elle ne constitue pas une échéance actuelle à appliquer à toutes les coopératives.
La révision s’inscrit dans une démarche constructive de gouvernance. Le réviseur identifie les écarts éventuels et propose les mesures nécessaires pour y remédier. La mission ne se confond pas avec la certification des comptes.
Le réviseur doit disposer d’un agrément valable cinq ans, délivré par le préfet de région après avis motivé du Conseil supérieur de la coopération, pour les familles concernées. L’assemblée générale désigne un réviseur titulaire et un suppléant. La mission exige indépendance, impartialité et absence de conflit d’intérêts, dans le respect des incompatibilités réglementaires.
Une lettre ou un contrat de mission est convenu avec les dirigeants afin de préciser le périmètre, les modalités d’intervention et la rémunération. Le réviseur établit un rapport écrit comportant ses constats, son avis motivé et, si nécessaire, des mesures correctives. Les dirigeants peuvent présenter leurs observations avant la communication du rapport selon les règles applicables.
L’attestation de révision précise la période couverte et les dates de réalisation. Elle atteste de l’exécution de la mission ; elle ne garantit pas à elle seule l’absence de réserve ou de non-conformité. Les obligations de notification ou de saisine des autorités s’appliquent dans les situations prévues par les textes.
Points essentiels de la révision par le réviseur
Selon la famille coopérative et son cahier des charges, la révision porte notamment sur :
- L’adhésion volontaire et les conditions d’admission.
- La double qualité des associés coopérateurs.
- Le fonctionnement démocratique de la gouvernance.
- La participation économique des membres.
- L’affectation des excédents et la constitution des réserves.
- L’information et la formation des membres, des élus et, selon le contexte, des salariés.
- La coopération entre coopératives et la prise en compte de l’intérêt des adhérents.
Sources :loi du 10 septembre 1947, article 25-1 ; décret n° 2015-800 ; décret n° 2026-661 ; décret n° 2015-706 ; cahiers des charges du Conseil supérieur de la coopération.
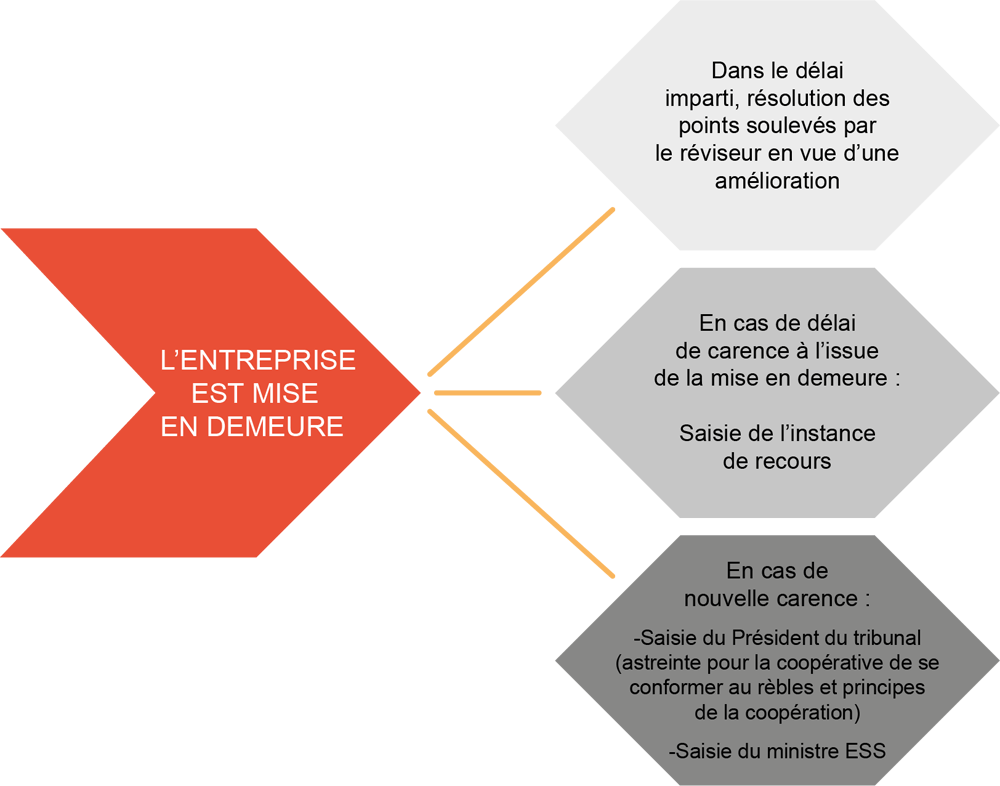
En cas de non-conformité
La révision coopérative permet à l’entreprise de conserver une dynamique en faisant un audit régulièrement. Elle offre la possibilité d’évoluer en adéquation avec l’économie et l’activité sociale. Elle favorise également l’innovation en favorisant l’instauration des pratiques managériales différentes. L’entreprise devient ainsi une actrice emblématique localement.
Si l’entreprise fait appel à un réviseur d’une manière volontaire, c’est pour nous une situation intéressante pour révéler et impulser les conditions vertueuses de bonnes pratiques en vue d’une meilleure culture d’organisation. De plus, si l’entreprise fait preuve d’ambition plutôt que d’une action subie, nous considérons donc cela comme une posture idéale pour considérer la révision comme un passage positif qui reviendra seulement tous les 5 ans.
En effet, l’Etat ayant d’autre part prévu pour toute l’ESS une autre obligation : le guide des bonnes pratiques de l’ESS, il a ainsi complété le normatif (la révision) par une approche d’influence et basée sur le développement des valeurs.
Nous pouvons prétendre que l’ESS a accouché des coopératives. Les deux sont unies et sont indissociables puisqu’elles prônent les mêmes valeurs. Elles ont une vision commune du monde de demain. Selon nous, le guide des bonnes pratiques ESS correspond à la RSE de l’économie classique (responsabilité sociétale de l’entreprise), le guide d’amélioration des bonnes pratiques est son équivalent avec une pointe de progrès.
Notre objectif en tant que réviseur est d’accompagner nos clients afin d’adapter les valeurs prônées par cette impulsion qu’est la révision, de faire d’une obligation une opportunité de progrès.
« Seul on va plus vite, ensemble on va plus loin »
Pour les entreprises non concernées par la révision coopérative
Le guide d’amélioration de bonnes pratiques prévue par la loi est donc le seul document pour les coopératives qui ne sont pas dans les seuils et intéresse toutes les autres organisations de l’ESS et est obligatoire pour les associations dès 2018. Il regroupe différents items à respecter pour conserver une cohérence / se coordonner avec les principes de la révision coopérative même si la révision n’est pas obligatoire ou que la forme n’est pas coopérative.
- Les modalités effectives de gouvernance démocratique
- La concertation dans l’élaboration de la stratégie d’entreprise
- La territorialisation de l’activité économique et des emplois
- La politique salariale et l’exemplarité sociale, la formation professionnelle, les négociations annuelles obligatoires, la santé et la sécurité au travail et la qualité des emplois
- Le lien avec les usagers et la réponse aux besoins non couverts des populations
- Les questions environnementales
- Les questions éthiques
Pour nous même si votre organisation n’est pas concernée par la révision, il est tout de même primordial qu’elle demeure un moteur dans l’économie sociale et solidaire en étant en parfaite symbiose avec les autres composantes dans le but d’être davantage efficiente et connectée.
Nous considérons que le guide des bonnes pratiques a été introduit pour mettre en oeuvre ce dernier encore plus volontairement que la révision, et ainsi mettre en place les conditions les plus vertueuses possible pour une amélioration continue de votre organisation.
Pourquoi Choisir une Révision Coopérative avec AKCELI ?
La révision coopérative est essentielle pour garantir la conformité légale et améliorer les pratiques internes. Nos experts vous accompagnent pour répondre à toutes les exigences réglementaires.
Nos Services de Révision
Offrant des révisions légales et volontaires, nous aidons les coopératives à naviguer les complexités réglementaires et à optimiser leurs opérations.
-
Ministère de l'Économie et des Finances : Pour plus d'informations sur les obligations légales des coopératives.
- Les Entreprises Coopératives COOP.FR : Pour des ressources supplémentaires sur les coopératives et leur gestion.
Votre équipe de Révision
Composée de professionnels qualifiés, notre équipe apporte une expertise approfondie et une expérience significative pour guider votre coopérative vers le succès.
Fabien Sallé Pierre Guyon
Réviseur titulaire Réviseur
Révision coopérative : vos questions pratiques
Échéance, désignation du réviseur, documents et restitution : les principaux repères pour préparer la révision de votre coopérative.
Qu’est-ce que la révision coopérative ?
La révision coopérative examine l’organisation et le fonctionnement d’une coopérative au regard des principes coopératifs, de l’intérêt de ses adhérents et des règles propres à sa famille. Le réviseur établit des constats, formule un avis motivé et propose, si nécessaire, des mesures pour remédier aux écarts identifiés.
Pour approfondir : consulter l’onglet « Définitions ».
Voir également l’onglet Vision & GBP pour la démarche de progrès.
Ma coopérative est-elle soumise à une révision obligatoire ?
L’obligation dépend de la famille coopérative, des seuils applicables et de certaines situations prévues par la loi. Les SCOP sont notamment concernées dès deux associés coopérateurs, sans seuil de chiffre d’affaires ; les SCIC sont concernées quelle que soit la taille de leur activité.
Pour déterminer votre situation, consultez l’onglet Obligations et seuils, qui présente les seuils applicables par famille coopérative et les règles transitoires liées aux changements entrés en vigueur le 1er septembre 2026.
À quelle fréquence faut-il réaliser une révision coopérative ?
La périodicité est en principe de cinq ans. Les statuts peuvent prévoir une fréquence plus courte et certains cas imposent une révision anticipée. Une révision annuelle s’applique notamment à certaines SCOP constituées en SARL ou en SAS qui restent sous les seuils légaux de désignation d’un commissaire aux comptes et n’en désignent pas.
L’échéance doit donc être déterminée selon votre famille, vos statuts, votre situation et la dernière révision réalisée.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Qui désigne le réviseur coopératif ?
L’assemblée générale désigne un réviseur titulaire et un suppléant parmi les personnes agréées pour la famille concernée. Il faut vérifier la validité et le périmètre de l’agrément, ainsi que le respect des exigences d’indépendance et des incompatibilités réglementaires.
Le choix du réviseur ne repose donc pas uniquement sur sa disponibilité ou sa connaissance de l’organisation.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Quels documents préparer pour la mission ?
La liste exacte est précisée avec le réviseur en fonction du cahier des charges applicable. Les pièces utiles comprennent généralement :
- Les statuts à jour et, le cas échéant, le règlement intérieur.
- Les procès-verbaux des assemblées générales et des instances de gouvernance.
- Les informations sur les associés, leur admission et leur participation.
- Les comptes annuels et les décisions d’affectation des résultats.
- Les documents relatifs à l’information et à la formation des membres.
- Le précédent rapport de révision et le suivi des mesures proposées, s’ils existent.
Cette liste indicative ne remplace pas la demande documentaire adaptée à votre coopérative.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Comment se déroule une révision coopérative ?
La mission commence par la définition de son périmètre et de ses modalités dans une lettre ou un contrat de mission. Elle comprend l’examen des documents et les vérifications nécessaires, qui peuvent inclure des entretiens avec les personnes concernées.
Le réviseur prépare ensuite un rapport. Les dirigeants peuvent présenter leurs observations avant sa communication selon les règles applicables. Le calendrier, les interlocuteurs et les modalités de restitution sont précisés en fonction de la mission.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Quelle différence avec la certification des comptes ?
La révision coopérative porte sur le respect des principes et des règles coopératifs. La certification des comptes relève d’une mission distincte du commissaire aux comptes.
Le réviseur peut examiner des données financières nécessaires à son analyse, mais son rapport ne constitue pas une certification des comptes annuels.
Pour approfondir : consulter l’onglet « Définitions ».
Quels livrables reçoit la coopérative ?
La mission donne lieu à un rapport écrit présentant les vérifications réalisées, les constats, l’avis motivé du réviseur et, s’il y a lieu, les mesures correctives. Les modalités de communication et de présentation aux instances sont encadrées par les textes.
L’attestation de révision indique la période couverte et les dates de réalisation. Elle atteste de l’exécution de la mission ; elle ne garantit pas à elle seule l’absence de réserve ou de non-conformité.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Que se passe-t-il si des non-conformités sont identifiées ?
Le réviseur propose les mesures nécessaires pour remédier aux écarts constatés. Selon la situation, une mise en demeure et les procédures de suivi ou de saisine prévues par la loi peuvent s’appliquer.
La mise en œuvre des corrections relève de la coopérative. Toute intervention complémentaire doit respecter les exigences d’indépendance et les incompatibilités applicables au réviseur.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Combien coûte une révision coopérative et combien de temps dure-t-elle ?
Le coût et le calendrier dépendent notamment de la famille coopérative, du périmètre de la mission, de la complexité de l’organisation et des documents disponibles. La rémunération et les modalités d’intervention sont convenues avec les dirigeants dans la lettre ou le contrat de mission.
Pour préparer votre demande, indiquez votre forme coopérative, votre effectif, votre nombre d’associés, la date de votre dernière révision et l’échéance envisagée.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Préparer ma révision coopérative avec AKCELI
Repères vérifiés au 8 octobre 2026. Sources : loi du 10 septembre 1947, décret n° 2015-706, décret n° 2026-661 et cahiers des charges du Conseil supérieur de la coopération.
Révision coopérative : vos questions pratiques
Échéance, désignation du réviseur, documents et restitution : les principaux repères pour préparer la révision de votre coopérative.
Qu’est-ce que la révision coopérative ?
La révision coopérative examine l’organisation et le fonctionnement d’une coopérative au regard des principes coopératifs, de l’intérêt de ses adhérents et des règles propres à sa famille. Le réviseur établit des constats, formule un avis motivé et propose, si nécessaire, des mesures pour remédier aux écarts identifiés.
Pour approfondir : consulter l’onglet « Définitions ».
Voir également l’onglet Vision & GBP pour la démarche de progrès.
Ma coopérative est-elle soumise à une révision obligatoire ?
L’obligation dépend de la famille coopérative, des seuils applicables et de certaines situations prévues par la loi. Les SCOP sont notamment concernées dès deux associés coopérateurs, sans seuil de chiffre d’affaires ; les SCIC sont concernées quelle que soit la taille de leur activité.
Pour déterminer votre situation, consultez l’onglet Obligations et seuils, qui présente les seuils applicables par famille coopérative et les règles transitoires liées aux changements entrés en vigueur le 1er septembre 2026.
À quelle fréquence faut-il réaliser une révision coopérative ?
La périodicité est en principe de cinq ans. Les statuts peuvent prévoir une fréquence plus courte et certains cas imposent une révision anticipée. Une révision annuelle s’applique notamment à certaines SCOP constituées en SARL ou en SAS qui restent sous les seuils légaux de désignation d’un commissaire aux comptes et n’en désignent pas.
L’échéance doit donc être déterminée selon votre famille, vos statuts, votre situation et la dernière révision réalisée.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Qui désigne le réviseur coopératif ?
L’assemblée générale désigne un réviseur titulaire et un suppléant parmi les personnes agréées pour la famille concernée. Il faut vérifier la validité et le périmètre de l’agrément, ainsi que le respect des exigences d’indépendance et des incompatibilités réglementaires.
Le choix du réviseur ne repose donc pas uniquement sur sa disponibilité ou sa connaissance de l’organisation.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Quels documents préparer pour la mission ?
La liste exacte est précisée avec le réviseur en fonction du cahier des charges applicable. Les pièces utiles comprennent généralement :
- Les statuts à jour et, le cas échéant, le règlement intérieur.
- Les procès-verbaux des assemblées générales et des instances de gouvernance.
- Les informations sur les associés, leur admission et leur participation.
- Les comptes annuels et les décisions d’affectation des résultats.
- Les documents relatifs à l’information et à la formation des membres.
- Le précédent rapport de révision et le suivi des mesures proposées, s’ils existent.
Cette liste indicative ne remplace pas la demande documentaire adaptée à votre coopérative.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Comment se déroule une révision coopérative ?
La mission commence par la définition de son périmètre et de ses modalités dans une lettre ou un contrat de mission. Elle comprend l’examen des documents et les vérifications nécessaires, qui peuvent inclure des entretiens avec les personnes concernées.
Le réviseur prépare ensuite un rapport. Les dirigeants peuvent présenter leurs observations avant sa communication selon les règles applicables. Le calendrier, les interlocuteurs et les modalités de restitution sont précisés en fonction de la mission.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Quelle différence avec la certification des comptes ?
La révision coopérative porte sur le respect des principes et des règles coopératifs. La certification des comptes relève d’une mission distincte du commissaire aux comptes.
Le réviseur peut examiner des données financières nécessaires à son analyse, mais son rapport ne constitue pas une certification des comptes annuels.
Pour approfondir : consulter l’onglet « Définitions ».
Quels livrables reçoit la coopérative ?
La mission donne lieu à un rapport écrit présentant les vérifications réalisées, les constats, l’avis motivé du réviseur et, s’il y a lieu, les mesures correctives. Les modalités de communication et de présentation aux instances sont encadrées par les textes.
L’attestation de révision indique la période couverte et les dates de réalisation. Elle atteste de l’exécution de la mission ; elle ne garantit pas à elle seule l’absence de réserve ou de non-conformité.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Que se passe-t-il si des non-conformités sont identifiées ?
Le réviseur propose les mesures nécessaires pour remédier aux écarts constatés. Selon la situation, une mise en demeure et les procédures de suivi ou de saisine prévues par la loi peuvent s’appliquer.
La mise en œuvre des corrections relève de la coopérative. Toute intervention complémentaire doit respecter les exigences d’indépendance et les incompatibilités applicables au réviseur.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Combien coûte une révision coopérative et combien de temps dure-t-elle ?
Le coût et le calendrier dépendent notamment de la famille coopérative, du périmètre de la mission, de la complexité de l’organisation et des documents disponibles. La rémunération et les modalités d’intervention sont convenues avec les dirigeants dans la lettre ou le contrat de mission.
Pour préparer votre demande, indiquez votre forme coopérative, votre effectif, votre nombre d’associés, la date de votre dernière révision et l’échéance envisagée.
Pour approfondir : consulter l’onglet « Obligations et seuils ».
Préparer ma révision coopérative avec AKCELI
Repères vérifiés au 8 octobre 2026. Sources : loi du 10 septembre 1947, décret n° 2015-706, décret n° 2026-661 et cahiers des charges du Conseil supérieur de la coopération.
Vous avez défini votre projet de révision ?
Transformons votre obligation en opportunité. Contactez-nous dès aujourd'hui pour mettre votre coopérative sur la voie de l'excellence coopérative.,
Nos autres services liés :
